

 ΑΡΧΙΚΗ


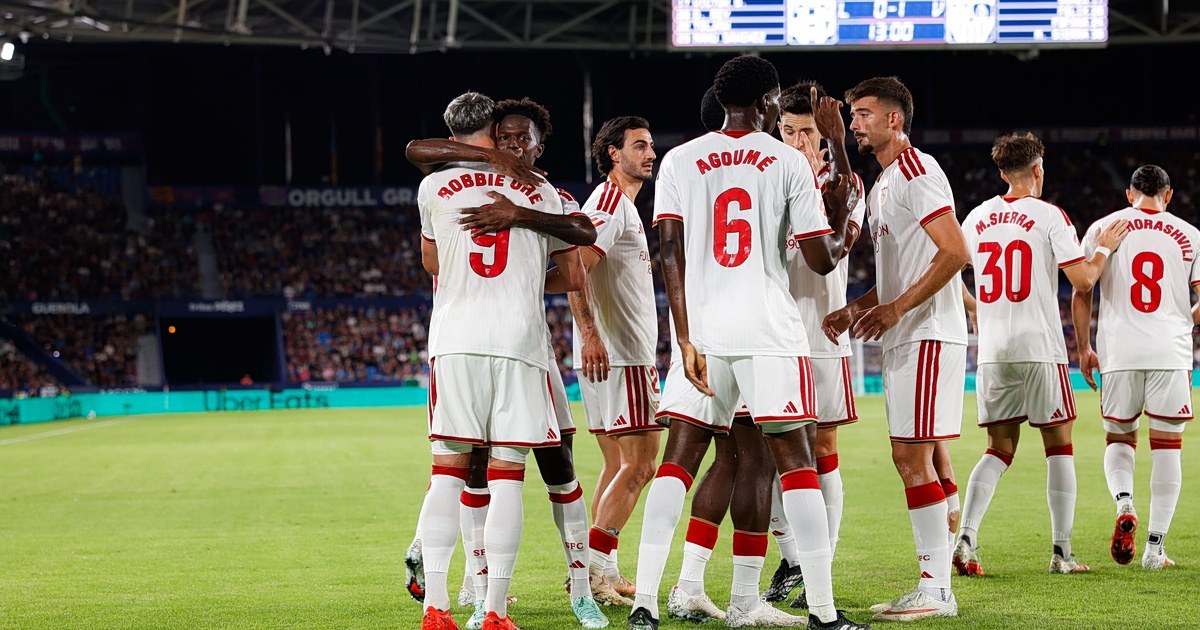
Ένας από τους πιο επιτυχημένους ευρωπαϊκούς συλλόγους της τελευταίας εικοσαετίας, η Σεβίλλη, περνά κρίσιμη φάση στην οικονομική και διοικητική της πορεία. Η πώληση της ισπανικής ομάδας συνεχίζεται, όμως η ολοκλήρωση της συμφωνίας ενδέχεται να μην κριθεί από τους σημερινούς μετόχους ή τους υποψήφιους αγοραστές. Κεντρική θέση έχει πλέον η Goldman Sachs, η αμερικανική επενδυτική τράπεζα που έχει χρηματοδοτήσει τον σύλλογο με δάνεια συνολικού ύψους 178 εκατομμυρίων ευρώ.
Σύμφωνα με την ισπανική εφημερίδα AS, η τράπεζα θέλει να έχει λόγο στην αλλαγή ιδιοκτησίας, για να βεβαιωθεί ότι οι επόμενοι ιδιοκτήτες θα μπορούν οικονομικά να ανταποκριθούν στις υποχρεώσεις του συλλόγου.
Η οικονομική σχέση ξεκίνησε πριν από δύο αγωνιστικές περιόδους, με δάνειο 108 εκατομμυρίων ευρώ προς τη Σεβίλλη. Ακολούθησε, τον Δεκέμβριο του 2025, δεύτερη χρηματοδότηση 70 εκατομμυρίων. Το σύνολο ανήλθε έτσι στα 178 εκατομμύρια ευρώ, χωρίς να περιλαμβάνονται οι τόκοι.
Οι υποχρεώσεις αυτές θα βαρύνουν κάθε συμφωνία εξαγοράς, καθώς ο νέος επενδυτής οφείλει να εξασφαλίσει τη διαχείριση και την αποπληρωμή τους. Η Goldman Sachs έχει έτσι ισχυρό οικονομικό κίνητρο να σταθμίσει τη φερεγγυότητα όσων ενδιαφέρονται. Θα μπορούσε, παράλληλα, να χρησιμοποιήσει το διεθνές πελατολόγιό της ώστε να προσελκύσει και άλλους υποψήφιους αγοραστές.
Μεταξύ των ενδιαφερομένων είναι και ο Γκάρεθ Μπέιλ. Ο πρώην παίκτης της Ρεάλ Μαδρίτης συνδέεται με το επενδυτικό σχήμα Juggernaut Diversified Sports, που εξετάζει το ενδεχόμενο απόκτησης του συλλόγου. Μέχρι στιγμής συμφωνία δεν έχει κλείσει. Οι οικονομικές απαιτήσεις των σημερινών μετόχων εξακολουθούν να στέκονται εμπόδιο.
Οι βασικοί μέτοχοι της Σεβίλλης είχαν ζητήσει αρχικά πάνω από 300 εκατομμύρια ευρώ για το 85% των μετοχών, χωρίς το υφιστάμενο χρέος να περιλαμβάνεται στο ποσό. Οι τελευταίες πληροφορίες τοποθετούν την αποτίμηση γύρω στα 250 εκατομμύρια ευρώ. Παραμένει, ωστόσο, υψηλότερη από τις προσφορές που αρκετά επενδυτικά κεφάλαια είναι διατεθειμένα να καταθέσουν.
Η δυσκολία δεν αφορά μόνο το τίμημα της εξαγοράς. Εκτιμάται ότι η Σεβίλλη χρειάζεται αύξηση μετοχικού κεφαλαίου περίπου 100 εκατομμυρίων ευρώ, μαζί με αναδιάρθρωση των δανειακών υποχρεώσεών της. Έτσι, μετά την αγορά, ο νέος ιδιοκτήτης θα πρέπει να διαθέσει σημαντικά πρόσθετα κεφάλαια για να σταθεροποιήσει την οικονομική κατάσταση του συλλόγου.
Με αυτά τα δεδομένα, οι ενδιαφερόμενοι δυσκολεύονται να δεχτούν την τιμή των περίπου 3.000 ευρώ ανά μετοχή που επιδιώκει η σημερινή διοίκηση. Οι προτάσεις τους βρίσκονται αισθητά χαμηλότερα, πιο κοντά στα 2.000 ευρώ ανά μετοχή.
Σε ανάλογο ύψος κινείται και η πρόταση των επιχειρηματιών από τη Σεβίλλη, Αντόνιο Λαπί και Φεντερίκο Κιντέρο. Οι δύο φέρονται να έχουν εξασφαλίσει, κατ' αρχήν, θετική στάση από την Goldman Sachs.
Η διοίκηση του ισπανικού συλλόγου δείχνει αποφασισμένη να μην επαναληφθεί ό,τι συνέβη με τον Σέρχιο Ράμος, όταν ο πρώην αρχηγός της Ρεάλ Μαδρίτης άλλαξε στην ουσία τους όρους της αρχικής πρότασής του. Για τον λόγο αυτό, η οικονομική αξιοπιστία των υποψήφιων αγοραστών και η σύνθεση των επενδυτικών σχημάτων θα περάσουν από ιδιαίτερα προσεκτικό έλεγχο.
Η πορεία της Σεβίλλης αποτυπώνει την ολοένα μεγαλύτερη επιρροή των μεγάλων χρηματοπιστωτικών οργανισμών στο ευρωπαϊκό ποδόσφαιρο. Οι τράπεζες δεν περιορίζονται πια στη χορήγηση δανείων. Μπορούν να επηρεάζουν ουσιαστικά και τη διαδικασία με την οποία αλλάζει ιδιοκτήτη ένας σύλλογος, ιδίως όταν τα οικονομικά του προβλήματα απαιτούν άμεσες λύσεις.
Για τη Σεβίλλη, η επόμενη ημέρα δεν θα εξαρτηθεί μόνο από το ποιος θα καταβάλει το υψηλότερο τίμημα. Θα κριθεί κυρίως από το ποιος μπορεί να χρηματοδοτήσει τη λειτουργία της, να αναδιαρθρώσει το χρέος και να θέσει τις βάσεις για επιστροφή σε οικονομική και αγωνιστική σταθερότητα.





 Γέφυρα Ρίου - Αντιρρίου: Δείτε πώς κατασκευάστηκε η μεγαλύτερη καλωδιωτή γέφυρα του κόσμου



 Ειδήσεις
 Copyright 2010-2026 © pentelikonews.gr
