


 ΑΡΧΙΚΗ


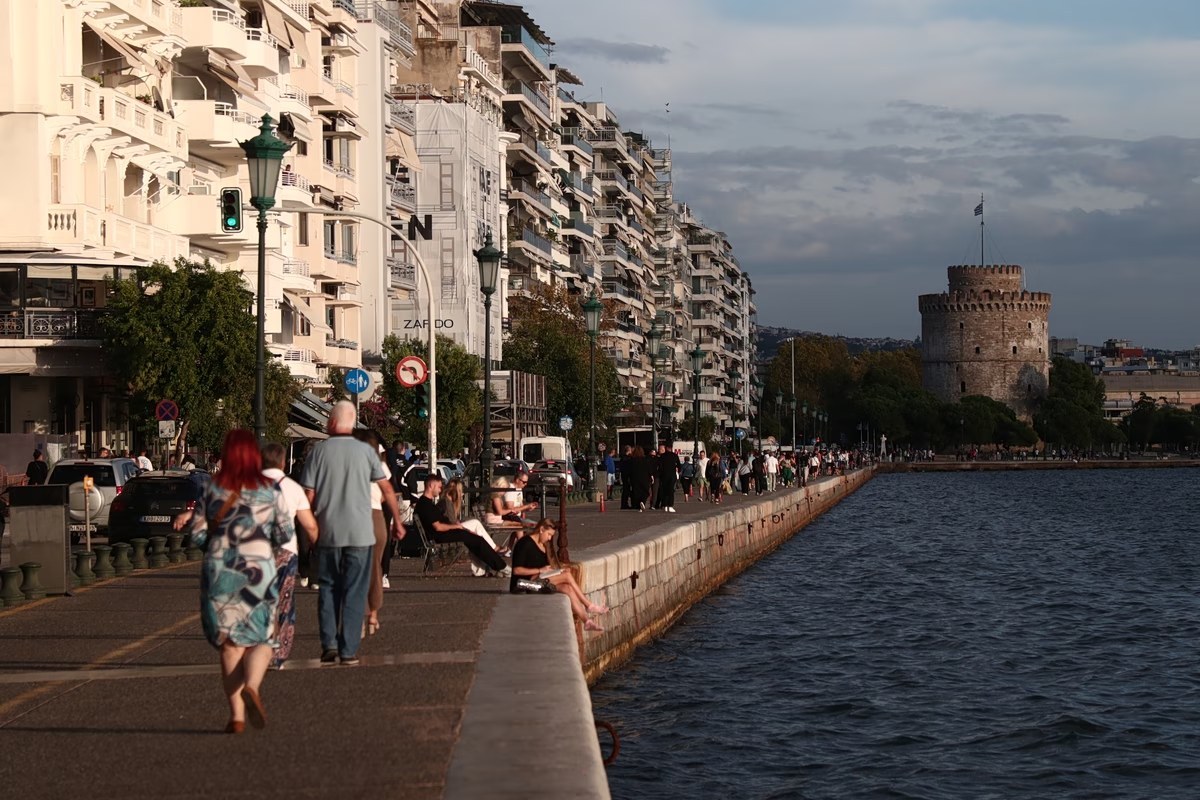
Στη Θεσσαλονίκη, τη Χαλκιδική και τη Μύκονο δραστηριοποιείται ευρύ δίκτυο επιχειρήσεων εστίασης και νυχτερινής διασκέδασης, το οποίο βρίσκεται στην καρδιά υπόθεσης εγκληματικής οργάνωσης. Στο ελληνικό Δημόσιο φέρεται να έχει προκληθεί ζημιά που υπερβαίνει τα 206 εκατομμύρια ευρώ.
Την κλίμακα της υπόθεσης αποτυπώνει και η δικογραφία. Πέρα από τους 16 συλληφθέντες, οι κατηγορούμενοι φτάνουν συνολικά τους 1.283. Ανάμεσά τους, 80 πρόσωπα φέρονται να είχαν καθοριστικό ρόλο: αναλάμβαναν τυπικά τη διοίκηση ή συμμετείχαν εταιρικά σε επιχειρήσεις, ως «μπροστινοί» των πραγματικών διαχειριστών.
Η έρευνα, την οποία διεξήγαγε η Μονάδα Ειδικών Οικονομικών Ελέγχων της ΑΑΔΕ, κάλυψε 917 εταιρείες. Από τη δραστηριότητά τους, σύμφωνα με τα ευρήματα, προέκυψε οικονομικό κενό στα δημόσια ταμεία που υπολογίζεται σε περίπου 206 εκατομμύρια ευρώ. Το ποσό αντιστοιχεί σε οφειλές από ασφαλιστικές εισφορές που δεν αποδόθηκαν στον ΕΦΚΑ και από φόρους προς την ΑΑΔΕ.
Στην πορεία της έρευνας αναφέρθηκε ο διοικητής της ΑΑΔΕ, Γιώργος Πιτσιλής. Επιβεβαίωσε ότι έχουν ήδη γίνει συλλήψεις και ότι οι Αρχές αναζητούν πρόσθετα πρόσωπα που ενδέχεται να σχετίζονται με την υπόθεση. Προτεραιότητα, όπως επισήμανε, είναι ο εντοπισμός όλων των εμπλεκομένων και η διακοπή της παράνομης δραστηριότητας.
Το μοντέλο του «εταιρικού carousel» και η διαδοχική αλλαγή ΑΦΜ
Στο πόρισμα της ΑΑΔΕ αναφέρεται, μεταξύ άλλων, ότι οι εταιρείες που εμφανίζονταν να έχουν την ευθύνη λειτουργίας των καταστημάτων αντικαθίσταντο η μία μετά την άλλη. Το σχήμα αυτό, γνωστό ως «εταιρικό carousel», φέρονται να εφάρμοζαν γνωστά νυχτερινά μαγαζιά της Θεσσαλονίκης, καθώς και beach bars στην Καλλιθέα Χαλκιδικής.
Κατά τα στοιχεία της έρευνας, οι πραγματικοί ιδιοκτήτες εξασφάλιζαν μισθώσεις ακινήτων μεγάλης εμπορικής αξίας είτε επ’ ονόματί τους είτε μέσω μεσιτικών εταιρειών που ήλεγχαν. Ακολουθούσε αλυσίδα υπεκμισθώσεων, με την οποία στήνονταν εταιρείες-κελύφη περιορισμένης διάρκειας ζωής. Στα διοικητικά σχήματα των εταιρειών αυτών τοποθετούνταν πρόσωπα που λειτουργούσαν ως «αχυράνθρωποι».
Εξωτερικά, οι επιχειρήσεις έδειχναν να λειτουργούν κανονικά. Εξέδιδαν αποδείξεις και δήλωναν τους εργαζομένους, περιορίζοντας έτσι τον κίνδυνο σφράγισης αν γινόταν επιτόπιος έλεγχος. Σύμφωνα με τη δικογραφία, πίσω από αυτή την εικόνα δεν τηρούσαν τις φορολογικές και ασφαλιστικές υποχρεώσεις τους, αφού δεν κατέβαλλαν ΦΠΑ, φόρο εισοδήματος και ασφαλιστικές εισφορές.
Όταν τα χρέη διογκώνονταν, η εταιρεία έπαυε τη δραστηριότητά της. Τη διαδεχόταν νέα εταιρεία, με διαφορετικό ΑΦΜ, που αναλάμβανε στην ουσία την ίδια επιχειρηματική δραστηριότητα. Η λειτουργία των καταστημάτων συνεχιζόταν, ενώ οι οφειλές που είχαν συσσωρευτεί έμεναν στις προηγούμενες εταιρείες.
Ντελιβεράς ως διαχειριστής 13 εταιρειών και ταμίας ως εταίρος σε 30 επιχειρήσεις
Για το πώς στελεχώνονταν οι εταιρείες, αποκαλυπτικά είναι τα παραδείγματα εργαζομένων με πενιχρές αποδοχές. Εμφανίζονταν ως διαχειριστές ή εταίροι και συνδέονταν με επιχειρήσεις που είχαν συγκεντρώσει οφειλές εκατομμυρίων ευρώ.
Οι επιχειρηματίες φέρονται να έβαζαν ως παρένθετα πρόσωπα ακόμη και εργαζομένους τους, όπως υπαλλήλους γραφείου και πορτιέρηδες. Οι εργαζόμενοι αυτοί εμφανίζονταν τυπικά να φέρουν την ευθύνη των εταιρειών. Τον έλεγχο της λειτουργίας των καταστημάτων και της διαχείρισης των χρημάτων, όμως, διατηρούσαν οι πραγματικοί επιχειρηματίες.
Ανάμεσα στις πιο χαρακτηριστικές περιπτώσεις είναι εκείνη ενός διανομέα με μεικτό μισθό 260 ευρώ, ο οποίος παράλληλα απασχολούνταν ως μάγειρας με αποδοχές 273 ευρώ. Παρά το περιορισμένο εισόδημά του, τον Μάρτιο του 2019 καταχωρίστηκε ως διαχειριστής σε 13 εταιρείες. Οι εταιρείες αυτές εμφάνισαν έπειτα χρέη που ξεπέρασαν το ένα εκατομμύριο ευρώ.
Σε ανάλογη περίπτωση, ταμίας που στη φορολογική δήλωση του 2023 είχε εμφανίσει εισόδημα μόλις 4.000 ευρώ βρέθηκε να μετέχει ως εταίρος σε 30 εταιρείες. Οι επιχειρήσεις αυτές φέρονται να είχαν συσσωρεύσει οφειλές άνω των 6 εκατομμυρίων ευρώ.
Ακόμη υψηλότερες είναι οι οφειλές σε άλλη περίπτωση: έφτασαν τα 30 εκατομμύρια ευρώ και επιβάρυναν πρόσωπο που εμφανιζόταν ως «μπροστινός» σε 14 εταιρείες. Το άτομο εργαζόταν στην πραγματικότητα ως λαντζέρης, με μερική απασχόληση και μεικτές μηνιαίες αποδοχές 453 ευρώ. Στη δικογραφία περιλαμβάνεται, επίσης, οδηγός φορτηγού με μηνιαίο μισθό 440 ευρώ.
Συναλλαγές ακόμη και μετά τον θάνατο φορολογουμένων
Η πρακτική των παρένθετων προσώπων δεν σταματούσε στους 80 «αχυρανθρώπους» που φέρεται να είχε επιστρατεύσει η οργάνωση. Η έρευνα καταγράφει και κάτι ακόμη πιο ασυνήθιστο: χρήση ΑΦΜ ανθρώπων που είχαν ήδη πεθάνει.
Μέσω διασταύρωσης στην πλατφόρμα myDATA ήρθαν στο φως περιπτώσεις όπου τόσο τα ατομικά ΑΦΜ αποβιωσάντων όσο και οι εταιρείες που συνδέονταν με αυτά εξακολουθούσαν να εμφανίζουν οικονομική δραστηριότητα. Εκδίδονταν τιμολόγια εσόδων και λαμβάνονταν τιμολόγια εξόδων, ακόμη και αρκετούς μήνες ή χρόνια μετά τον θάνατο των προσώπων στα οποία αντιστοιχούσαν τα ΑΦΜ.
Συνομιλίες δικηγόρου και λογιστή για την αναζήτηση «αχυρανθρώπων»
Στοιχεία για τον τρόπο με τον οποίο φέρεται να λειτουργούσε ένα από τα τέσσερα δίκτυα της οργάνωσης προκύπτουν από συνομιλίες δύο προσώπων με πρωταγωνιστικό ρόλο, σύμφωνα με τη δικογραφία. Πρόκειται για δικηγόρο και λογιστή. Φέρονται να είχαν μοιραστεί διαφορετικές αλλά αλληλένδετες αρμοδιότητες, από την αναζήτηση προσώπων που θα εμφανίζονταν ως «αχυράνθρωποι» μέχρι τη σύσταση και τη διαχείριση των εταιρειών.
Τη σχέση τους δείχνει και ο τρόπος με τον οποίο ο λογιστής μιλούσε στον δικηγόρο. Τον προσφωνούσε «αφεντικό», «μεγάλε» και «αρχηγέ».
Σε μήνυμα της δικογραφίας, ο λογιστής ενημερώνει τον δικηγόρο ότι προχωρά σε έναρξη νέας εταιρείας συνδεδεμένης με πιτσαρία και του ζητά να βοηθήσει στην ταυτοποίηση του προσώπου που θα εμφανιζόταν στην επιχείρηση:
«Καλησπέρα, κάνω έναρξη τον νέο με την πιτσαρία, αν μπορείς κάνε πιστοποίηση της ταυτότητας στο gov wallet, για να μην χρειάζεται να κάνει βιντεοκλήσεις. Δέχονται την ταυτότητα όταν είναι πιστοποιημένη».
Κατά τη δικογραφία, από τις συνομιλίες προκύπτει ο μηχανισμός με τον οποίο άλλαζαν διαδοχικά τα πρόσωπα που εμφανίζονταν τυπικά υπεύθυνα των επιχειρήσεων. Έτσι η εμπορική δραστηριότητα φέρεται να μην διακοπτόταν, ενώ οι πραγματικοί διαχειριστές απέφευγαν να φαίνονται υπόχρεοι για τις φορολογικές και ασφαλιστικές οφειλές που γεννιούνταν.





 Γέφυρα Ρίου - Αντιρρίου: Δείτε πώς κατασκευάστηκε η μεγαλύτερη καλωδιωτή γέφυρα του κόσμου



 Ειδήσεις
 Copyright 2010-2026 © pentelikonews.gr
